Анализ облигаций ЖКХ Якутии.
Наименование эмитента: ЖКХ Якутии. Тип ценной бумаги: облигация. Тикер: $RU000A100PB0
Деятельность в отраслях: коммунальные услуги.
Регионы присутствия: Республика Саха (Якутия).
✅️Особенности бизнеса:
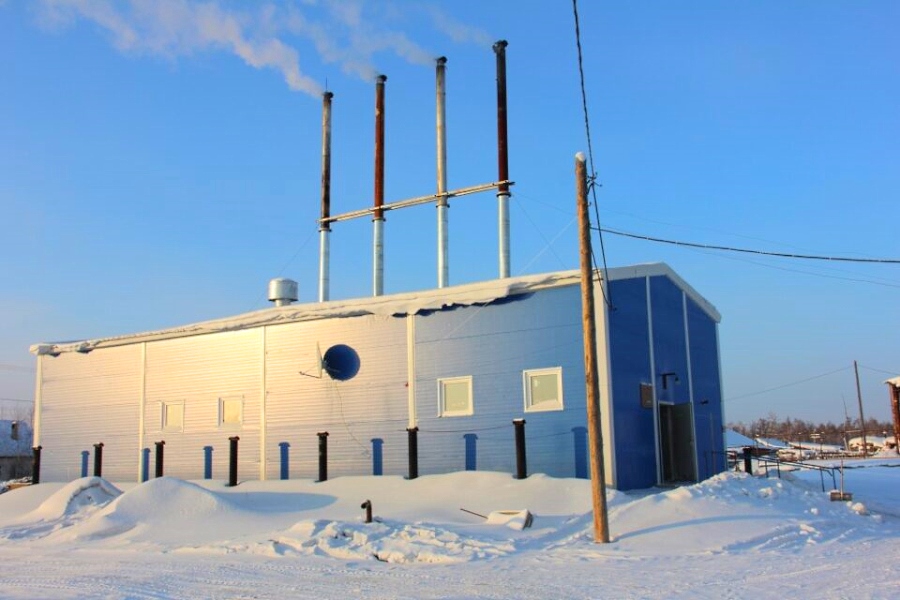
ГУП «ЖКХ РС (Я)» занимает лидирующее положение на рынке коммунальных услуг республики по территориальному присутствию, количеству обслуживаемых источников теплогенерации, охвату теплоснабжением бюджетных учреждений. Предприятие обеспечивает теплоснабжением 74% территории Республики Саха (Якутия), предоставляет жилищно-коммунальные услуги в 26 муниципальных районах (из них 12 арктических), в ГО «Город Якутск» (п. Маган, микрорайоны Аэропорт и ДСК-Воинская часть) и в 320 населенных пунктах. Предприятие обслуживает 22 процента населения республики, которое проживает в отапливаемом жилищном фонде, в том числе: теплоснабжение – 130,4 тыс. человек, горячее водоснабжение – 96,1 тыс. человек, холодное водоснабжение — 41,9 тыс. человек, водоотведение – 14,5 тыс. человек.
💰Финансы:
Убыток за 2021, руб: 333,637 млн. Прибыль за 6 мес. 2022, руб: 372,189 млн. Тренд прибыли за последние 4 года: Три года из четырёх убыточны. Прибыль была в 2018 году, причём прибыль 2018 года с лихвой покрыла убытки 2019, 2020 и 2021 годов. Убытки связаны с высокой себестоимостью продаж и финансовыми расходами.
Основные источники прибыли (сегменты, приносящие наибольшую прибыль): Кроме доходов от коммунальных услуг, компания получает некие «Прочие доходы». К ним относятся Государственные субсидии (стоит отметить, что это не основная часть прочих доходов), Списание кредиторской задолженности, чистое изменение резерва ожидаемых кредитных убытков, а также резервы под выданные займы и т.д. Собственно, благодаря прочим доходам компаниям показала прибыль за 6 мес. 2022. Валовый убыток за 6 мес. 2022 – 119,65 млн. руб.
Долговая нагрузка: 221% — очень высокая. Такой уровень связан с высокой закредитованностью компании. А именно большим количеством кредитов и займов, как банковских, так и бюджетных и фиксированной процентной ставкой. Платёжеспособность: 116% — средняя.
Кредитный рейтинг (Агентство Эксперт РА): ruBBB. Умеренный уровень кредитоспособности/финансовой надежности/финансовой устойчивости по сравнению с другими объектами рейтинга в Российской Федерации, при этом присутствует более высокая чувствительность к воздействию негативных изменений экономической конъюнктуры, чем у объектов рейтинга в рейтинговой категории A.
Финансовая надёжность 3/10.
💬Вывод:
Эмитент имеет слишко низкую финансовую надежность.
Мы и наши клиенты не будем инвестировать в данный актив) А вы?)🤗